Empréstimos DeFi são operações de empréstimo executadas por contratos inteligentes numa blockchain. Em muitos protocolos, quem pede um ativo deposita primeiro criptoativos como garantia; quem fornece ativos coloca-os numa reserva de liquidez. O contrato calcula limites, juros e liquidações segundo parâmetros publicados. Isto elimina algumas etapas de um intermediário tradicional, mas não elimina risco: o código pode falhar, o preço da garantia pode cair e uma transação pode ser difícil de reverter.
Como funciona um empréstimo com garantia?
Um utilizador deposita um ativo suportado pelo protocolo e pede outro ativo emprestado. O limite depende do valor da garantia e de parâmetros como o loan-to-value, ou LTV. Imagina, apenas como exemplo, que um mercado permite pedir até 50% do valor depositado: com uma garantia de 1 000 €, o limite teórico seria 500 €. O valor e a percentagem são hipotéticos; cada reserva e protocolo define os seus próprios números.
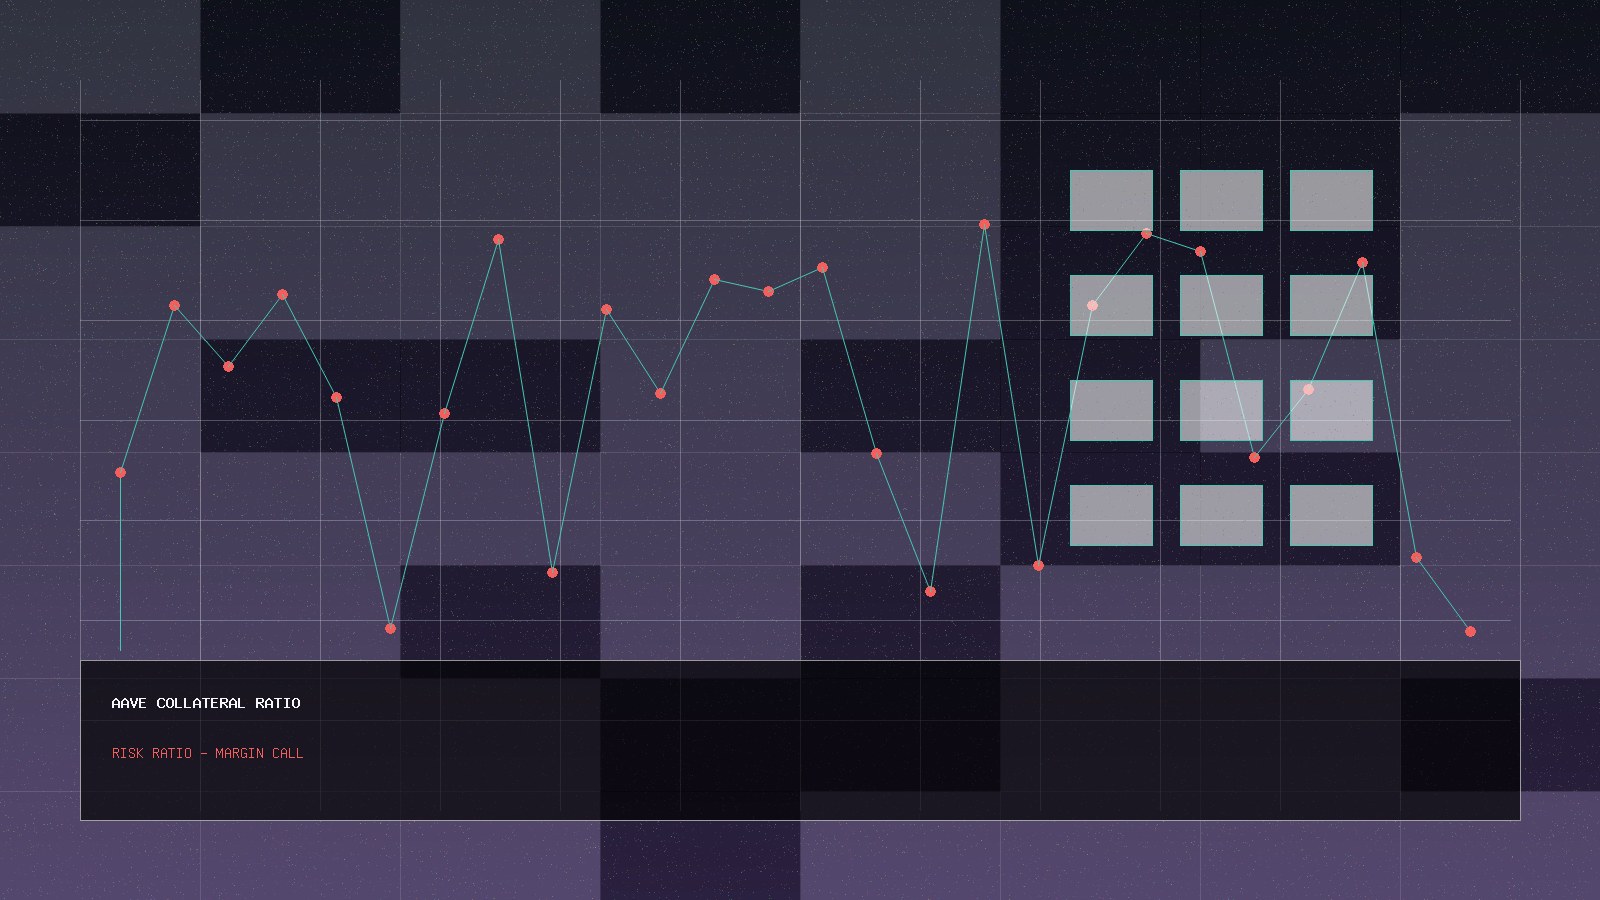
Um empréstimo sobregarantido deixa uma margem para a volatilidade, mas essa margem não é fixa. Se a garantia perder valor, o rácio da dívida aumenta. Quando a posição ultrapassa o limiar de liquidação definido pelo protocolo, terceiros podem liquidar parte da garantia para pagar dívida e penalização. A documentação Aave chama a atenção para LTV e liquidation threshold nas reservas; consulta os parâmetros do ativo e da rede no momento, em vez de copiar uma percentagem de uma captura antiga.
Fornecer liquidez não é o mesmo que pedir emprestado
Quem fornece um ativo a uma reserva pode receber juros de quem o toma emprestado, mas a taxa pode variar conforme a utilização e as regras do mercado. A liquidez disponível também muda. Uma reserva muito usada pode dificultar uma retirada imediata, mesmo que o saldo apareça no ecrã. Confirma se existe liquidez para retirar e que condições o contrato aplica antes de depositar.
Quem pede emprestado deve observar a taxa de juro, se ela é variável, o ativo de garantia, o ativo recebido e o risco cambial entre ambos. Pedir stablecoin contra um token volátil não remove a volatilidade da garantia. Se o preço cair depressa, pode ser difícil acrescentar ativos ou pagar a dívida a tempo. Uma estratégia que depende de vender o ativo emprestado também tem risco de mercado e de execução.
O health factor e a liquidação
Alguns protocolos mostram um health factor ou indicador equivalente para resumir a distância até à liquidação. Um valor mais baixo pode significar menor margem de segurança, mas a fórmula e o nível crítico variam entre protocolos e versões. Não o trates como uma garantia de que ainda há tempo para agir. Uma mudança abrupta de preço, um oráculo atrasado ou congestionamento de rede podem reduzir a possibilidade de ajustar a posição antes da liquidação.
A liquidação não é necessariamente uma venda de toda a garantia; os mecanismos de liquidação parcial, os incentivos e as penalizações dependem das regras do protocolo. Lê como o contrato define a posição elegível, que ativo pode ser vendido e como as taxas são aplicadas. Faz uma simulação com uma queda de preço significativa, aumento dos juros e custo de gas; se a posição só funcionar num cenário favorável, a margem de segurança é pequena.
Riscos técnicos e operacionais
O contrato inteligente é uma parte central do empréstimo. Um erro de código, falha de integração ou exploração de uma função pode causar perdas. Uma auditoria reduz algumas dúvidas, mas não prova que todo o sistema é invulnerável. Protocolos também dependem de oráculos que fornecem preços. Se o preço estiver atrasado, manipulado ou temporariamente indisponível, a avaliação da garantia e as liquidações podem comportar-se de forma inesperada.
Há ainda risco de ponte quando movimentas ativos entre redes, risco de custodiante se entregas chaves a uma plataforma e risco de stablecoin se o ativo perder a paridade esperada. A interface pode não mostrar todas as dependências. Confirma o endereço do contrato, a rede, os ativos aceites e as permissões concedidas à carteira. Uma assinatura mal compreendida pode autorizar movimentos que não pretendias.
Custos e condições antes da transação
Regista a taxa de empréstimo, eventuais comissões, custo de rede, penalização de liquidação e custo para devolver o ativo. O valor mostrado como taxa anual pode mudar; verifica se é uma taxa atual ou histórica e se há incentivos temporários incluídos. Compara a dívida e a garantia na mesma unidade de conta, mas lembra-te de que as duas cotações variam. Guarda os endereços e transações para poderes rever a posição mais tarde.
Antes de confirmar, verifica o valor mínimo de garantia, o LTV máximo, o limiar de liquidação, a taxa de utilização e a liquidez de retirada. A documentação oficial de Aave separa parâmetros de reserva, risco de empréstimo e liquidação. Usa-a como exemplo de onde procurar, não como regra universal para todos os projetos. Uma interface simplificada não substitui a leitura do contrato e das condições da rede específica.
Lista de controlo e conclusão
- Confirma rede, contrato, ativo de garantia e ativo emprestado.
- Lê o LTV, o limiar de liquidação e as regras de penalização atuais.
- Simula uma queda de preço, subida de juros e congestionamento da rede.
- Confirma liquidez de retirada e custo total para reembolsar.
- Revê auditorias, oráculos, permissões da carteira e risco de ponte.
- Não uses dinheiro necessário nem assumas que a taxa ficará constante.
Um empréstimo DeFi não é dinheiro gratuito nem crédito sem risco. A garantia pode ser liquidada e o valor recebido pode perder poder de compra. Este guia é educativo e não recomenda usar um protocolo, pedir emprestado ou fornecer liquidez. Se não consegues explicar como a posição pode ser liquidada e como sair dela, não avances até compreenderes os termos.